
Sentencia del Supremo sobre las plusvalías: qué debes saber
Las sentencias relacionadas con las plusvalías municipales han cambiado la forma de calcular y reclamar este impuesto en España. Aunque a menudo se habla de la «sentencia del Supremo sobre las plusvalías», la doctrina actual es resultado de varias resoluciones de los tribunales y, en particular, de decisiones del Tribunal Constitucional sobre el impuesto municipal conocido oficialmente como Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana (IIVTNU).
¿Qué es la plusvalía municipal?
La plusvalía municipal grava, en determinados casos, el incremento de valor del terreno urbano cuando se transmite un inmueble. Puede surgir, por ejemplo, al vender una vivienda, recibirla en herencia o donarla. El impuesto lo gestiona el ayuntamiento correspondiente y sus reglas concretas pueden depender de la ordenanza municipal.
El impuesto se refiere al valor del suelo, no al valor total de la vivienda. Por eso, el cálculo puede diferir del precio de compraventa o de la ganancia obtenida por el propietario.
El cambio tras la sentencia del Tribunal Constitucional
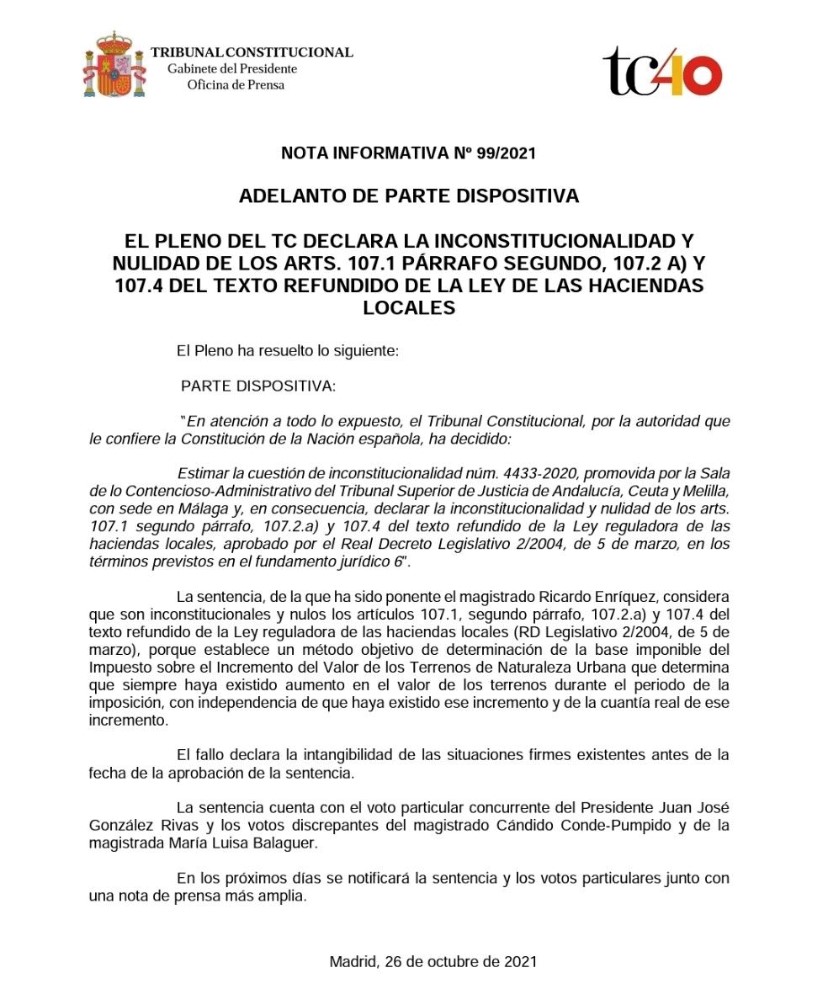
Un hito fundamental fue la Sentencia 182/2021 del Tribunal Constitucional. Esta resolución declaró inconstitucionales y nulos determinados aspectos del sistema que se utilizaba para calcular la base imponible del impuesto. Como consecuencia, el legislador aprobó nuevas reglas mediante el Real Decreto-ley 26/2021.
Desde entonces, el cálculo puede realizarse, con carácter general, mediante un método objetivo basado en el valor catastral del suelo y unos coeficientes legales, o mediante el incremento real acreditado, si este resulta inferior y se cumplen los requisitos. El contribuyente puede aportar pruebas para demostrar que no hubo incremento de valor o que el aumento efectivo fue menor.
¿Qué papel tiene el Tribunal Supremo?
El Tribunal Supremo interpreta cómo deben aplicarse las normas en los casos concretos y ha desarrollado criterios sobre cuestiones como la prueba de la pérdida de valor, la revisión de liquidaciones y los efectos de las resoluciones judiciales. No existe una única «sentencia del Supremo» que resuelva automáticamente todos los casos: el resultado depende de las circunstancias de la transmisión, de la documentación disponible y de cómo se haya gestionado el impuesto.
También es importante distinguir entre una liquidación practicada por el ayuntamiento y una autoliquidación presentada por el contribuyente. Los procedimientos para impugnar o pedir la devolución pueden variar según cuál se haya utilizado y si los plazos siguen abiertos.
¿Se puede reclamar la plusvalía municipal?
Puede haber motivos para revisar el impuesto, por ejemplo, si se acredita que el terreno no aumentó de valor, si el cálculo no refleja correctamente el incremento obtenido o si se aplicó una norma o un procedimiento incorrecto. Sin embargo, no todas las transmisiones permiten reclamar ni todas las reclamaciones dan derecho a una devolución.
La sentencia del Tribunal Constitucional de 2021 también estableció límites respecto de situaciones que ya eran firmes en la fecha de publicación de la resolución. Por ello, que una persona haya pagado el impuesto antes de esa fecha no significa, por sí solo, que pueda recuperar el importe.
Qué documentos conviene revisar
- La escritura de compra y la escritura de venta, donación o aceptación de herencia.
- Los recibos y justificantes del pago del impuesto.
- La liquidación municipal o la autoliquidación presentada.
- La información catastral y el valor del suelo aplicable.
- Los documentos que permitan acreditar el valor de adquisición y el de transmisión.
Conclusión
La jurisprudencia sobre las plusvalías municipales ha limitado el uso de métodos de cálculo que podían exigir el impuesto sin atender adecuadamente al incremento real del terreno. Aun así, cada caso debe analizarse de forma individual: importan la fecha de la transmisión, el método de cálculo, la documentación y el estado del procedimiento.
Antes de presentar una reclamación, conviene comprobar los plazos y la normativa municipal aplicable. Para valorar una situación concreta, es recomendable consultar con un profesional especializado en derecho tributario.
Sentencia del Supremo sobre la plusvalía municipal: 7 claves para revisar tu caso
- Identifica la sentencia del Tribunal Supremo por fecha y número.
- Comprueba si trata la plusvalía municipal (IIVTNU) y tu situación.
- Revisa las fechas de compra, venta y notificación del impuesto.
- Conserva escrituras, recibos y pruebas del valor de transmisión.
- Distingue entre liquidación municipal y autoliquidación.
- Verifica los plazos para recurrir o solicitar una rectificación.
- Consulta con un profesional
Identifica la sentencia del Tribunal Supremo por fecha y número.
Al consultar una sentencia del Tribunal Supremo sobre las plusvalías municipales, identifica la resolución por su fecha y número (por ejemplo, «Sentencia núm. X/AAAA, de [fecha]»). Así podrás distinguirla de otras decisiones sobre el mismo impuesto y localizar su texto íntegro. Si está disponible, añade también el número de recurso o el identificador ECLI para verificar la referencia y comprobar que la sentencia se aplica al asunto que estás analizando.
Comprueba si trata la plusvalía municipal (IIVTNU) y tu situación.
Antes de aplicar una sentencia del Tribunal Supremo, comprueba que se refiere a la plusvalía municipal —el Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana (IIVTNU)— y no a otro tributo o tipo de transmisión. Después, compara los hechos del caso con tu situación: la fecha y el tipo de operación, si presentaste una autoliquidación o recibiste una liquidación del ayuntamiento, cómo se calculó el impuesto y si hubo realmente un aumento del valor del terreno. Estas diferencias pueden influir en los plazos y en la posibilidad de reclamar, así que una sentencia no garantiza por sí sola que tengas derecho a una devolución.
Revisa las fechas de compra, venta y notificación del impuesto.
Revisa cuidadosamente las fechas de compra y venta del inmueble y la de notificación del impuesto: pueden influir tanto en el cálculo de la plusvalía municipal como en las normas aplicables y los plazos para presentar alegaciones o recurrir. Conserva las escrituras, la liquidación o autoliquidación y cualquier comunicación del ayuntamiento, y comprueba cuándo se recibió oficialmente la notificación, ya que el plazo para actuar suele empezar a contar desde ese momento.
Conserva escrituras, recibos y pruebas del valor de transmisión.
Conserva las escrituras de compra y transmisión, los recibos del impuesto y cualquier documento que acredite el valor de los inmuebles en cada momento. Estos justificantes pueden ser importantes para comprobar cómo se calculó la plusvalía municipal y demostrar si hubo un incremento real del valor del terreno. Tener la documentación ordenada también facilita que un profesional valore si procede impugnar la liquidación o solicitar una devolución, siempre dentro de los plazos aplicables.
Distingue entre liquidación municipal y autoliquidación.
Al revisar una plusvalía municipal, es importante distinguir entre una liquidación municipal y una autoliquidación. En el primer caso, el ayuntamiento calcula el impuesto y notifica el importe; en el segundo, es el contribuyente quien lo calcula y presenta. Esta diferencia puede influir en cómo se impugna el pago, qué procedimiento corresponde y qué plazos deben respetarse. Por eso, conviene comprobar qué documento se recibió o presentó antes de solicitar una revisión o una posible devolución.
Verifica los plazos para recurrir o solicitar una rectificación.
Verifica cuanto antes los plazos para recurrir o solicitar la rectificación: pueden variar según si el ayuntamiento emitió una liquidación o si presentaste una autoliquidación, además de depender de la fecha de notificación o presentación y de las circunstancias del caso. No des por hecho que una sentencia permite reabrir un expediente firme; reúne los justificantes y consulta la normativa aplicable o a un profesional para evitar que venza el plazo.
Consulta con un profesional
Consulta con un profesional: La normativa y la jurisprudencia sobre la plusvalía municipal pueden ser complejas, y las opciones para reclamar dependen de las circunstancias de cada caso, los documentos disponibles y los plazos aplicables. Un abogado o asesor fiscal puede revisar la liquidación, comprobar si el cálculo se ajusta a la ley y orientarte sobre los pasos que conviene seguir.